昇給やボーナスで収入が増えたのに貯金が増えないのは、支出が収入に合わせて膨らみ、しかも一度上げた生活水準がなかなか戻らないからです。支出が膨らむ側を説明するのがパーキンソンの法則(第2法則)で、戻らない側を説明するのが経済学のラチェット効果(歯止め効果)です。この二つが重なると、昇給のたびに暮らしの水準だけが一段ずつ上がり、手元に残るお金は増えないままになります。
もう一つ見落としやすいのが、額面と手取りの差です。昇給した金額がそのまま自由に使えるわけではなく、所得税の負担が増えるうえ、住民税や社会保険料も後から増えてきます。額面の増え方を見て外食や住まいのグレードを上げると、実際の手取りとのずれが、毎月の貯金を削る形で表れます。
賃金そのものは上向いています。収入の伸びが続く時期ほど、増えた分を生活費に溶かすのか、貯蓄に回す仕組みを先に作るのかで、家計の行き先が分かれます。
貯金が増えない原因はパーキンソンの第2法則「支出は収入に達するまで膨張する」
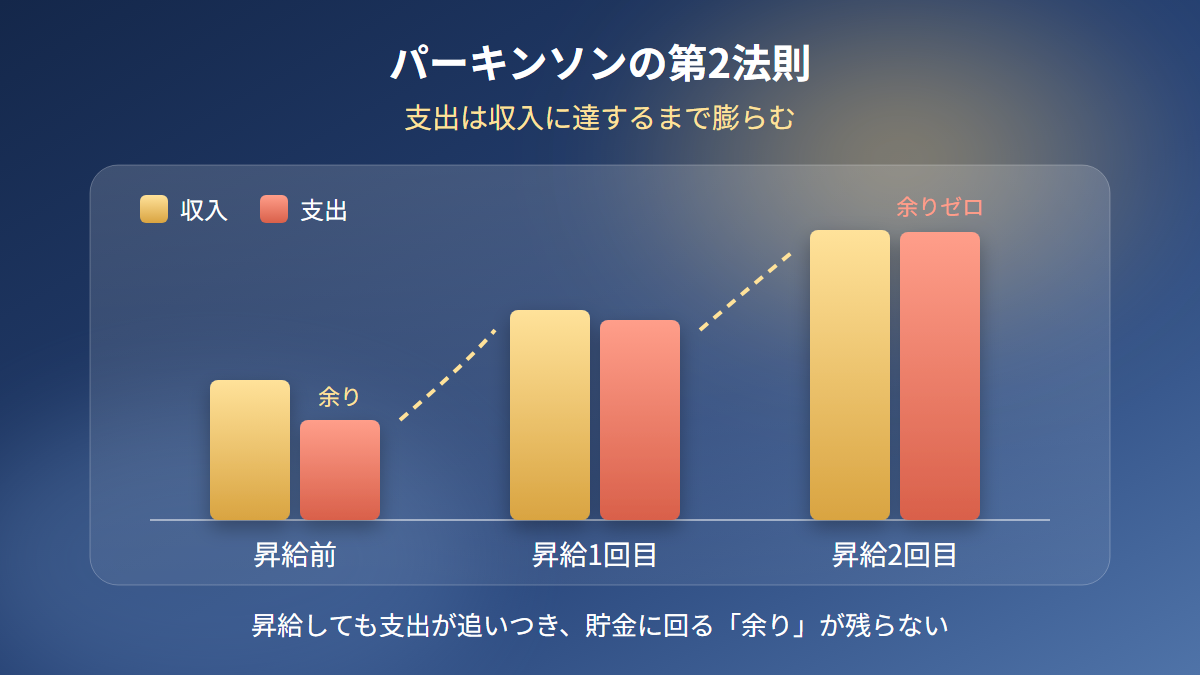
イギリスの政治学者、シリル・ノースコート・パーキンソンが唱えた2つの法則をまとめて、パーキンソンの法則と呼びます。お金の話で引き合いに出されるのは第2法則のほうで、支出は収入と同じ額になるまで増え続ける、という中身です。収入が増えれば、それに見合うところまで支出が広がり、手元に余りが出にくくなるという見方です。
第1法則は時間についての法則で、仕事は完成までに与えられた時間を使い切るまで膨らむ、と説いています。1日で片づく作業でも、締め切りが1週間先なら1週間かけてしまう。時間でもお金でも、与えられた枠いっぱいまで使い切ってしまう人間のくせを突いた考え方です。
収入が上がれば支出も増える、というだけなら当たり前の話に聞こえます。第2法則でやっかいなのは、その膨張が本人の意識しないところで進む点です。昇給のあとに起きがちな変化としては、外食の回数が増えたり行く店の格が上がったりすること、家賃の高い部屋へ移ること、収入が増えたのを理由に値の張る趣味へお金をかけ始めることがあります。一つずつ見れば小さな変化でも、重なれば昇給分はきれいに消えていきます。
貯蓄額を決めるのは収入の大きさより「使う割合」
収入が多い人ほど貯蓄も多い、とは限りません。手取りが少なくても着実に貯めている人がいる反面、高い収入を得ながら貯蓄がほとんどない人もいる、というのが家計の実務に携わる専門家の見方です。貯蓄額を決めるのは、稼ぐ額よりも、入ってきたお金のうちどれだけを使うかという割合のほうです。
パーキンソンの法則は1955年の官僚組織への風刺から生まれた
この法則の出発点は役所でした。1955年、パーキンソンは経済誌『エコノミスト』に風刺の効いた記事を寄せ、英国の官僚組織を題材にしました。役人同士がお互いの仕事を増やし合い、こなすべき実際の仕事量とは無関係に組織が大きくなっていく様子を、ユーモアを交えて描いています。役人は部下なら増やしたがるがライバルは増やしたがらない、という動機も記事の中で示されました。日本語訳の紹介では、役人の数は仕事の多少に関係なく、一定の割合で増え続けるものとして書かれています。
記事はのちに書籍『パーキンソンの法則』にまとめられ、日本語版は1961年に至誠堂から森永晴彦氏の翻訳で刊行されました。第1法則の言い回しは、この寄稿の書き出しの一文がもとになっているそうです。お金への応用は、そこから広まりました。
生活水準を下げられないのはラチェット効果で消費が固定されるから
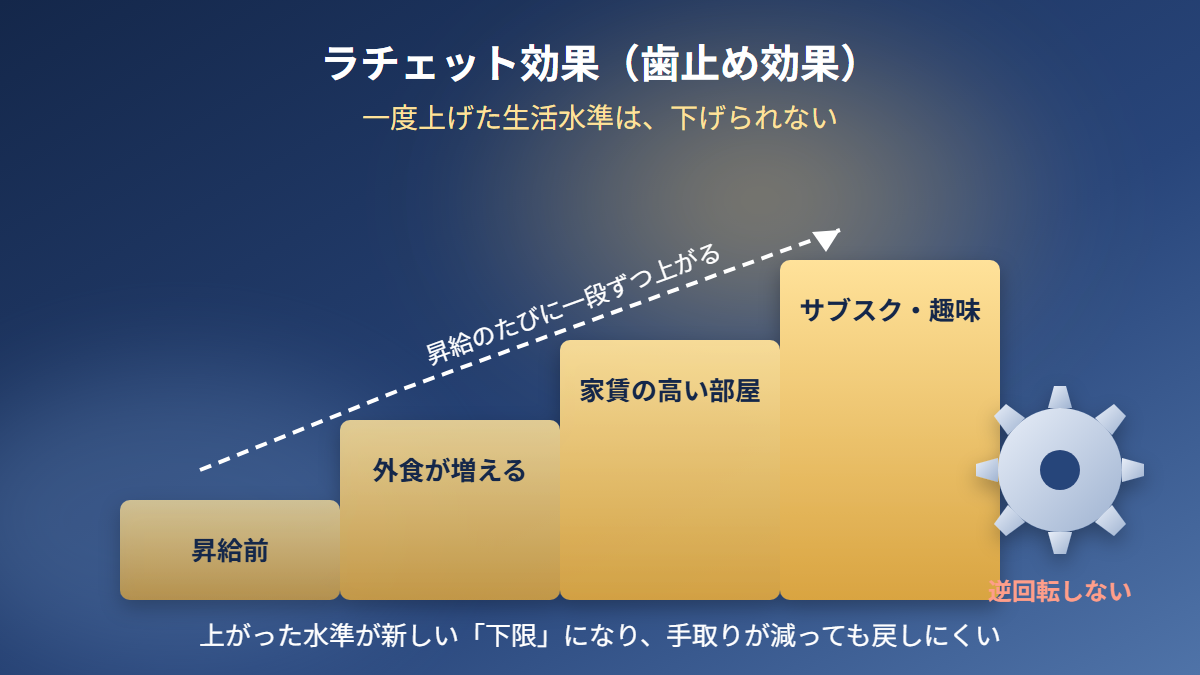
昇給で上げた暮らしの水準を、あとから元に戻すのは難しいものです。経済学ではこれをラチェット効果(歯止め効果)と呼びます。増税などで手取りにあたる可処分所得が目減りしたとき、消費者が蓄えを切り崩してでもそれまでの消費の水準を守ろうとする現象のことです。この概念を1949年に出した著書の中で示したのは、アメリカの経済学者デューゼンベリーだとされています。景気がなかなか崩れない理由の一つとして持ち出されることも多い考え方です。
心理の面では、人はいったん到達した生活水準を新しい「下限」として受け止めます。所得が減っても暮らし方を変えたがらないのはそのためです。ただ、長い目で見れば、新しい状況に合わせざるを得なくなるとされています。
日本の消費の分析にも、この考え方は出てきます。第一生命経済研究所は、消費性向が上がる要因の一つとして、可処分所得が減って基礎的な支出の比率が高まり、ラチェット効果が以前より強く働くようになった可能性に触れました。同研究所は別のリポートで、先々の所得に期待が持てなくなるとこの前提が崩れ、効果は弱まるという見方も示しています。企業のコストをめぐる議論でも、一度引き上げた賃金や支出は引き下げにくいという意味で、この言葉が使われることがあります。
ライフスタイルインフレは少しずつ進むので気づきにくい
パーキンソンの法則と似た現象には、ライフスタイルインフレという呼び名もあります。ライフスタイル・クリープと言う場合もあり、増えた収入を貯蓄へ回さないまま、使うお金のほうを増やしてしまう傾向を指します。ローンを払い終えて浮いた現金を、貯めずに使ってしまうのもこの一例とされます。
困るのは、進み方がゆるやかで、ふだんから自分の収支を見ていないと変化に気づけないことです。
主な原因は4つあります。一つ目は、ちょっとした贅沢にお金を使う量が増えると、その水準がすぐに「新しい普通」として定着してしまうことです。二つ目は必需品化の錯覚で、昇給前にはなくても困らなかったサブスクリプションや頻繁な外食が、いつの間にか欠かせないものに思えてきます。三つ目は小さな出費の積み重ねで、1回ごとは少額でも、まとまると膨大な金額になります。四つ目は消費文化の影響です。稼ぐ前に使うというアメリカ型の消費のスタイルが広まったことで、この傾向に拍車がかかったという見方もあります。
収入が増えても満足が続かないのはヘドニック・トレッドミルのため
収入が上がると、使うお金だけでなく、求めるものの水準まで上がっていきます。心理学ではこれをヘドニック・トレッドミルと呼び、日本語では快楽のトレッドミルや快楽適応とも言います。1970年代に心理学者のブリックマンとキャンベルが唱えた概念で、良い出来事があっても悪い出来事があっても、人はやがてもとの幸福の水準へ戻っていくとされます。
よく知られているのが、1978年に学術誌に載った研究です。宝くじに当たった人、事故で身体が麻痺した人、比べるための対照群という3つのグループを、時間を空けて観察しました。大きな出来事を経験しても、幸福感は時がたつにつれてもとの水準に近づいていくことがわかった研究として知られています。オーストラリアには、16年間、約1万4000人の暮らしを見続けた研究があり、結婚やお金がもたらす幸福は長くは続かないという分析結果が報告されました。
収入が高い人ほど、運動やリラックスのように幸福感を高める活動に割く時間が少なく、仕事や通勤に時間を取られがちだという見方もあります。
適応の度合いは人によって違います。ある研究は、基本的な物質面の豊かさをある程度手にした人で適応が最もはっきり表れると示唆していて、低所得層では適応は限られるという意見もあります。
昇給後に暮らしの水準を上げても、慣れれば満足感はもとの位置まで下がり、もう一段上を求めてまた支出を増やしてしまいます。この繰り返しも、貯金を難しくしている心理的な背景の一つです。
昇給分の3割から4割は税金と社会保険料で引かれ、手取りは思ったほど増えない
昇給した額の全部を使えるわけではありません。手取りとは、会社が支給する額面の給与(総支給額)から所得税・住民税と社会保険料を差し引き、最後に手元に残る金額のことです。金融教育家の上原千華子さんの試算では、昇給で増えた額の3割から4割が税金と社会保険料として差し引かれます。割合は年収の水準や条件次第で変わります。
所得税は超過累進で、年収が上がるほど高い税率の部分が広がる
日本の所得税は累進課税で、所得が高いほど税率が上がります。国税庁の税率表では、一部の分離課税を除き、5%から45%までの7段階です。方式は超過累進と呼ばれ、税率の区切りを超えた部分だけに上の税率がかかります。課税所得が330万円を超えても、20%になるのは超えた部分だけで、それより下の部分は5%や10%のままです。年収が上がるほど高い税率のかかる部分が広がるので、増えた収入に占める税負担の割合も大きくなります。
住民税は前年の所得で決まるため、手取りが減る年もある
住民税は、前年の所得に応じてかかる「所得割」と、所得に関係なく定額でかかる「均等割」の合計です。所得割は前年の1月1日〜12月31日の所得が計算の基礎で、標準税率は道府県民税4%と市町村民税6%を合わせた10%です。ただ、都道府県や市町村は条例で独自の税率を決められるので、住んでいる自治体によっては標準税率と違うことがあります。
昇給や残業で前の年の所得が増えていると、その所得から計算された住民税が今年の給与から引かれます。今年の昇給額より住民税の増加分が大きいと、手取りが前の年より減ることもあります。
社会保険料は昇給から数か月遅れて上がる
健康保険料や厚生年金保険料は、標準報酬月額という基準額に保険料率を掛けて計算し、その保険料を事業主と被保険者で折半します。標準報酬月額は、報酬月額を等級に区切った表に実際の給与を当てはめて決まる金額で、保険給付の額を計算するときの基準にもなります。等級の区分は二つの制度で異なります。
| 制度 | 等級の数 | 最も低い等級 | 最も高い等級 |
|---|---|---|---|
| 健康保険 | 50段階 | 第1等級:5万8000円 | 第50等級:139万円 |
| 厚生年金保険 | 32段階 | 第1等級:8万8000円 | 第32等級:65万円 |
標準報酬月額は、毎年4月、5月、6月に支払った報酬をもとに決める定時決定で見直され、その年の9月から翌年8月までの保険料の基礎になります。昇給で基本給が変わったときは、定時決定を待たずに見直す随時改定の対象になることがあります。新しい報酬月額は、昇給のあった月からの3か月の給与を平均して決まります。その平均で報酬月額が決まってから2か月後に、改定後の保険料が給与に反映され始めます。保険料が上がるのは昇給の直後より数か月遅れになるため、昇給した月の給与明細だけでは、手取りがこの先どれだけ増えるのかをつかめません。
随時改定の対象になるのは、基本給や手当などの固定的賃金が変わり、標準報酬月額がそれまでと2等級以上違ってくる場合などです。
40歳からの介護保険料と2026年度からの新たな負担
40歳からは介護保険料が健康保険料に加わります。これが昇給と同じ時期に来ると、手取りがほとんど増えていないように見えることがあります。2026年度からは、新たな負担として子ども・子育て支援金なども加わったとされています。
昇給後しばらくは、給与明細の所得税や住民税、健康保険料、厚生年金保険料の各欄を毎月前月と比べると、手取りの動きがつかめます。
賃金は2025年に月額34万600円で過去最高、賃上げも続いている
一般労働者の月額賃金は、厚生労働省の令和7年(2025年)賃金構造基本統計調査(速報)で34万600円となり、前の年より3.1%増えて過去最高を更新しました。学歴で分けると大卒は39万6300円、高卒は29万7200円です。調査は2025年6月分の賃金を対象に7月に行われ、10人以上の常用労働者を雇う民営事業所5万2242か所を集計したもので、数値は速報(一次集計)の段階のものです。
賃上げの額も伸びました。従業員1000人以上の主要企業を対象にした厚生労働省の令和7年春季賃上げ集計で、平均妥結額は1万8629円でした。令和6年の1万7415円も33年ぶりの高い水準でしたが、それをさらに上回っています。規模の小さな企業でも、賃金を引き上げた事業所の平均改定率は4.7%でした(2025年1月から6月の実施分)。連合は、2026年の春季生活闘争で3年連続となる5%台の賃上げが実現したとまとめています。
2025年冬のボーナスは平均約87万4000円、使い道の最多は老後への備え
労務行政研究所が東証プライム上場企業175社を対象に調べた2025年冬のボーナスは、平均妥結額が約87万4000円でした。前年の冬と比べて4.4%の増加です。
使い道を知る材料としては、ロイヤリティ マーケティングの「冬のボーナスの使い道ランキング」(2025年10月30日発表)があります。2025年9月26日から29日にかけて、Pontaリサーチの会員3000人にインターネットで聞いた調査です。冬のボーナスを貯金・預金に回す人に目的を尋ねると、「老後の生活への備え」が65.6%でトップでした。「病気や災害への備え」を挙げた人は30.2%で、前の年の調査と比べて5.0ポイント増えました。その前の年も4.0ポイント増えていて、2年続けて伸びています。
反対に、貯金や預金に回さない人に理由を聞くと、「生活費や日常の支出に充てるため」が最多でした。せっかくのボーナスも、そのまま生活費に回っていく家計が一定数あります。
金融資産を持たない世帯は二人以上で2割、単身で3割
収入が増えたのに貯金が増えない家計は珍しくありません。大和総研は、金融広報中央委員会(知るぽると)の「家計の金融行動に関する世論調査」のうち2024年調査を分析し、金融資産を保有していない世帯が二人以上世帯で2割程度、単身世帯で3割程度にのぼるとレポートにまとめました。
この数字は、調査の定義を踏まえて読む必要があります。日常的な出し入れや引き落としに備えた分の預貯金は、この調査では金融資産に数えません。残高のある口座を持っていても、この調査では金融資産なしの世帯に数えられることがあります。
対策の基本は先取り貯蓄、昇給したら積立額も一緒に上げる
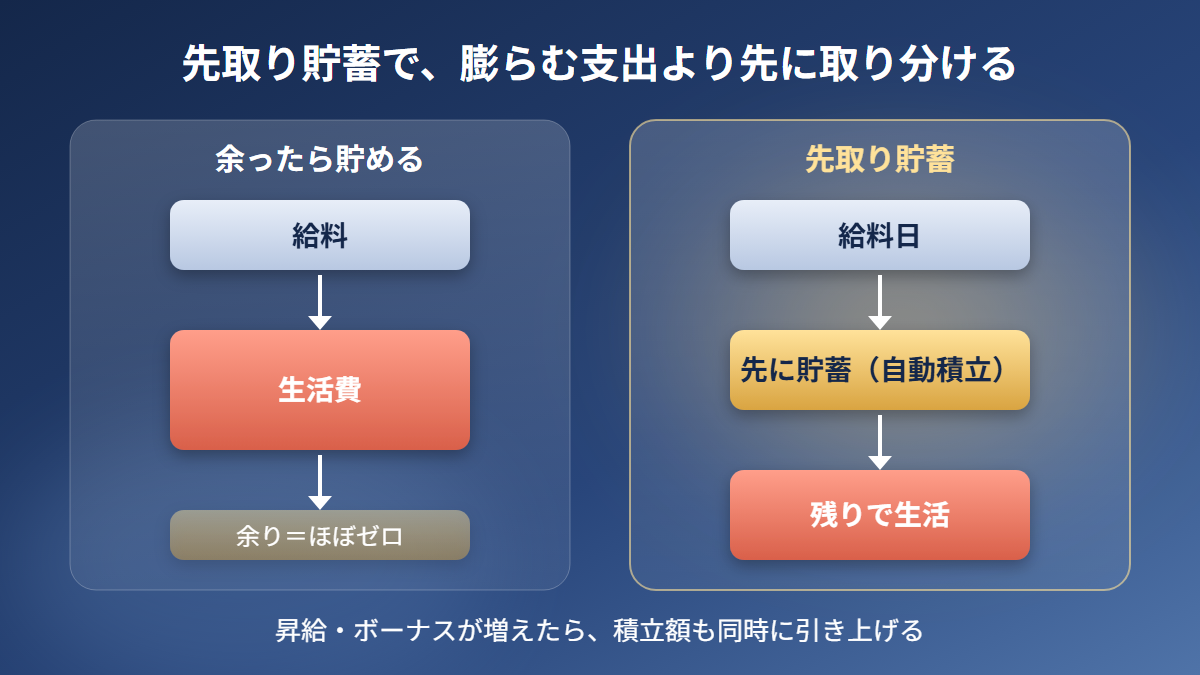
パーキンソンの法則に逆らう基本の手段が先取り貯蓄です。給料が入ったら最初に貯蓄分を取り分け、残ったお金で暮らします。1か月生活してから余った分を貯めるやり方では、毎月の貯蓄額がばらつき、なかなか貯まりません。支出は収入に届くまで膨らむという法則に従えば、余りを待っていても余りは出ません。
先取り貯蓄をするなら、生活費の口座と貯蓄用の口座を分けておくと管理が楽になります。自動で積み立てる手段は主に2つです。
自動積立定期預金では、毎月同じ額が普通預金の口座から定期預金の口座へ自動で移されます。財形貯蓄は、勤労者財産形成促進制度に基づき、給与からの天引きで積み立てる制度です。働く人が財形貯蓄取扱機関と契約を結び、事業主が賃金から天引きした分を預け入れる仕組みになっています。使える金融機関は勤務先によって決まり、ボーナス月だけ積立額を上乗せできる制度もあります。
どちらも一度設定すれば手間がかかりません。財形貯蓄は勤務先に制度がなければ使えないので、まず社内の制度を確かめておく必要があります。お金を引き出すには勤務先の担当部署を通す決まりで、その面倒さのおかげで手をつけずに残りやすいとされています。
財形貯蓄には3つの種類があり、それぞれ目的が異なります。
| 種類 | 目的・特徴 |
|---|---|
| 一般財形貯蓄 | 使い道の制限なし。利子は通常どおり課税 |
| 財形住宅貯蓄 | 住宅の取得や増改築などの費用に充てる。55歳未満が対象 |
| 財形年金貯蓄 | 60歳以上で年金として受け取る。受け取り方は定額型、逓増型、前厚型から選ぶ。55歳未満が対象 |
利子が非課税になるのは財形年金貯蓄と財形住宅貯蓄で、上限は両方の元本を合わせて550万円です。決められた目的の外で払い出した場合は、さかのぼって課税されます。
昇給やボーナスの増額があったときに積立額も同時に引き上げておけば、増えた収入が生活費に紛れ込む前に貯蓄へ回せます。昇給分の一部を先に貯蓄や投資へ回すこの仕組みは、ライフスタイルインフレへの対策としても挙げられています。
支出の膨らみを抑える方法として紹介されているもの
生活水準を一気に上げず段階的に上げる方法や、1か月に使うお金を月に1回だけまとめて引き出し、目に見える形にして支出に上限をかける方法、家計簿アプリで支出を分け、項目別に上限を設ける方法が紹介されています。
ライフスタイルインフレへの対策としては、問題を自覚して自分を律する習慣をつけること、長期の目標をはっきりさせて買うものを絞ること、一度買うと続けてかかる費用まで含めて長い目で支出を見積もることが挙げられています。
対策の一つとして挙げられているのが、新しい出費が老後資金やほかの貯金目標にどう響くか、つまり機会費用を考えることです。機会費用とは、ある選択をしたためにあきらめた次善の選択肢から得られたであろう価値のことです。経済学では、選ばなかった方の選択肢を手放したことも犠牲とみなし、費用に含めて考えます。日給5000円のアルバイトを休んで1500円の映画を見た学生なら、持ち出しは映画代1500円だけで終わらず、休んだアルバイトの日給5000円が機会費用として加わり、合計6500円です。実際には払っていない費用まで含める点に特徴があります。昇給後の新しい出費なら、そのお金を貯蓄や投資に回していた場合に得られた価値が機会費用です。
上げてしまった生活水準は、変動費より固定費から見直す
ラチェット効果で下げにくくなった暮らしの水準を見直すなら、毎月の食費や電気代のような変動費より、先に固定費に手をつけるほうが効果的とされています。固定費は一度削れれば、その効果が翌月以降も続きやすいからです。
ただし、金額が大きいものから取りかかればよいとも限りません。金額の大きい住居費や保険料は、手続きに手間がかかるうえ、見直しで失う保障や費用も大きくなりがちです。そのため、優先順位は効果と手間、それに失うものの大きさを合わせて決めるという考え方があります。
取りかかりやすいのはサブスクリプションや定期購入です。ほとんど利用していないジムや動画配信サービスの会費、使わずにいる定期購入は解約を考える候補で、手間も小さく済みます。通信費なら、スマートフォンを格安SIMに替えるか、今のプランを見直す手があります。
保険は慎重さが要ります。自動車保険なら、家族は運転しないのに残っている特約を外せば、保険料を抑えられる場合があります。反対に、解約で保障を失う保険は、見直し方を間違えると損をするおそれがあります。家賃は金額が大きいぶん、見直したときの効果も大きい項目です。家賃の安い住まいへの引っ越しは節約策の一つですが、引っ越し自体に費用と手間がかかるので、慎重に判断する必要があります。
昇給を機に家賃の高い部屋へ移ったりサブスクリプションを増やしたりすれば、その分は毎月出ていく固定費になります。固定費を増やすときは、昇給のたびにそれが積み上がっていくことを頭に置いておく必要があります。
貯蓄の目安になる家計調査の黒字率、勤労者世帯の平均は35.0%
どれくらい貯めればよいかを考える手がかりになるのが、総務省の家計調査の「黒字率」です。総務省は、可処分所得から消費支出を引いた額を黒字、その黒字を可処分所得で割った値を黒字率と定義しています。
家計調査の黒字率は、国民経済計算(SNA)の家計貯蓄率とは概念が違います。SNAはマクロ経済の観点から貯蓄率を定義し、家計調査は世帯の家計収支の実態に合わせて定義しているためです。
可処分所得は、いわゆる手取り収入のことで、実収入から税金や社会保険料といった非消費支出を引いた残りです。実収入は税込みで数え、世帯員全員の現金収入を足し合わせた額を指します。可処分所得に占める消費支出の割合は平均消費性向と呼ばれ、計算式は消費支出÷可処分所得×100です。総務省統計局もこの式で説明しています。この値が高い家計ほど、手取りのうち使ってしまう割合が大きいということです。
ライフメディアが紹介した数字では、勤労者世帯の黒字率は2025年の平均で35.0%でした。年代別に見ると、年齢が上の世代ほど黒字率は低くなるそうです。
手取りの何割を貯蓄に回すべきかについて、公式な推奨割合は総務省も金融庁も金融経済教育推進機構も出していないとされています。よく目にする収入の1割から2割という目安は、民間が独自に決めたものです。民間の目安には、1人暮らしなら手取り収入の3割、共働きの夫婦2人なら4割、子育て期なら3割といったものがあります。
まとめ
昇給やボーナスで収入が増えたのに貯金が増えないのは、パーキンソンの第2法則のとおり支出が収入に届くまで膨らみ、ラチェット効果によって上げた生活水準が下げられなくなるからです。そこへ、気づきにくいライフスタイルインフレと、満足がやがてもとに戻るヘドニック・トレッドミルが加わり、さらに額面ほど増えない手取りとのずれが重なります。
手を打つなら、給料日に貯蓄分を先に取り分ける先取り貯蓄を自動化し、昇給やボーナスのたびに積立額も引き上げることです。すでに上げてしまった暮らしについては、固定費を、効果と手間、失うものの大きさで順番を決めて見直す方法が紹介されています。
先取り貯蓄を続けられるかどうかには、損をしたくないという気持ちも関わります。昇給分も貯金に回す先取り・口座分け・自動化のコツでは、損失回避性という心理を使って、口座の分け方と自動化の手順をまとめています。